Domain pilone.de kaufen?
Wir ziehen mit dem Projekt
pilone.de um.
Sind Sie am Kauf der Domain
pilone.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain pilone.de kaufen?
Ist Einfuhrumsatzsteuer Vorsteuer?
Die Einfuhrumsatzsteuer ist eine Verbrauchssteuer, die auf Waren erhoben wird, die aus dem Ausland eingeführt werden. Im Gegensatz zur Vorsteuer, die Unternehmen auf ihre Einkäufe zahlen und später von der Umsatzsteuer abziehen können, ist die Einfuhrumsatzsteuer eine Endverbrauchersteuer. Sie wird vom Endverbraucher gezahlt und kann nicht als Vorsteuer geltend gemacht werden. Unternehmen können jedoch die Einfuhrumsatzsteuer als Betriebsausgabe verbuchen. Daher ist die Einfuhrumsatzsteuer nicht dasselbe wie die Vorsteuer. **
Was bedeutet Vorsteuer abziehen?
Was bedeutet Vorsteuer abziehen? Vorsteuer bezieht sich auf die Umsatzsteuer, die ein Unternehmen für Einkäufe von Waren und Dienstleistungen zahlt. Durch den Abzug der Vorsteuer können Unternehmen die bereits gezahlte Umsatzsteuer von der insgesamt geschuldeten Umsatzsteuer abziehen. Dies hilft Unternehmen, ihre Steuerlast zu reduzieren und die tatsächlichen Kosten für ihre Geschäftstätigkeiten zu senken. Der Vorsteuerabzug ist ein wichtiger Bestandteil des Umsatzsteuersystems und ermöglicht es Unternehmen, die Umsatzsteuer nur auf den tatsächlichen Mehrwert zu zahlen. **


Ähnliche Suchbegriffe für Vorsteuer
Top-Angebote
Produkte zum Begriff Vorsteuer:
-
Bestimmung des Nutzungswertes unter Verwendung von Vorsteuer-Größen gemäß IAS 36, Taschenbuch von Oliver Wätjen, GRIN, 978-3-656-50767-3Bestimmung Des Nutzungswertes Unter Verwendung Von Vorsteuer-größen Gemäß Ias 36, Taschenbuch Von Oliver Wätjen, Grin, 978-3-656-50767-3, Seitenanzahl: 4827,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die drei Pfeiler des ZenDie drei Pfeiler des Zen , »Der Kapleau« ist für Generationen von Zen-Übenden im Westen zu dem Grundlagenwerk des Zen in Theorie und Praxis geworden. In elf Lektionen wird über die verschiedenen Aspekte von Lehre und Übung gesprochen - über die Meditation, den Atem, das Rezitieren von Sutren und die Sitzhaltung, so dass jede Facette des Zen-Weges deutlich wird. Zum ersten Mal sind hier die mündlich gegebenen Unterweisungen eines Zen-Meisters aufgezeichnet worden, deren schriftliche Fixierung man bis dahin stets abgelehnt hat. Die Protokolle von Einzelsitzungen des Meisters mit zehn Schülern geben einen intensiven und authentischen Einblick in das Procedere einer Zen-Schulung. , Öldeckel > Chiptuning & Motortuning , Erscheinungsjahr: 20100701, Produktform: Leinen, Kommentar: Kapleau, Philip, Redaktion: Kapleau, Philip, Übersetzung: D'Ortschy, Brigitte, Seitenzahl/Blattzahl: 480, Keyword: Atem; Buddhismus Buch; Buddhismus Bücher; Grundlagenwerk; Lehre und Übung; Meditation; Meditation Buch; Meditation Buddhismus; Meditation Zen; Meditation Übungen; Sachbuch Religion; Sitzhaltung; Spiritualität; Sutren; Unterweisungen; Zen Buddhismus; Zen Meister; Zen-Schulung; spirituelle Bücher, Fachschema: Buddhismus / Zen-Buddhismus~Zen~Anthologie / Belletristik~Buddhismus~Weltreligionen / Buddhismus~Meditation / Ratgeber, Lebenshilfe~Meditation, Fachkategorie: Anthologien (nicht Lyrik)~Buddhismus: Leben und Praxis~Körper und Geist: Meditation und Visualisierung~Ostasiatische und indische Philosophie~Religiöse und spirituelle Persönlichkeiten, Interesse Alter: Bezug zu Buddhismus und buddhistischen Gruppen, Imprint-Titels: O.W. Barth, Warengruppe: HC/Östliche Philosophie, Fachkategorie: Zen-Buddhismus, Thema: Orientieren, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Barth O.W., Verlag: Barth O.W., Verlag: O.W. Barth, Länge: 221, Breite: 141, Höhe: 45, Gewicht: 740, Produktform: Gebunden, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,42,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
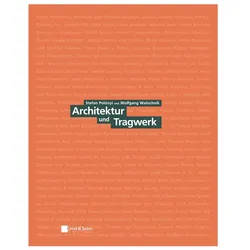
Architektur und Tragwerk, Fachbücher von Wolfgang WalochnikDas Buch behandelt den Tragwerksentwurf von Hochbauten. Es ist ein Arbeitsbuch für Architekten und Ingenieure sowie Studierende beider Fachrichtungen, in dem der Entwurfs- und Planungsprozess von ausgeführten Bauten dargestellt wird. Es werden Bauaufgaben der unterschiedlichsten Nutzungen mit ihren Tragkonstruktionen und den jeweiligen Randbedingungen erörtert und erläutert; aus den Lösungen werden allgemeingültige Prinzipien formuliert. Unter den zahlreichen deutschen und ausländischen Architekten, mit denen gemeinsam entworfen oder deren Entwurf konstruktiv umgesetzt wurde, finden sich viele bekannte Namen. Gleichzeitig wird ein Einblick in die Arbeitsweise des Ingenieurs Stefan Polónyi und seines Teams gegeben. Die 1. Auflage des Buches aus dem Jahr 2003 wurde für diesen Nachdruck um ein neues Vorwort von Stefan Polónyi sowie ein Geleitwort von Matthias Sauerbruch und Klaus Bollinger ergänzt.29,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
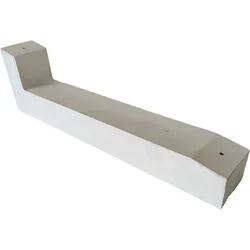
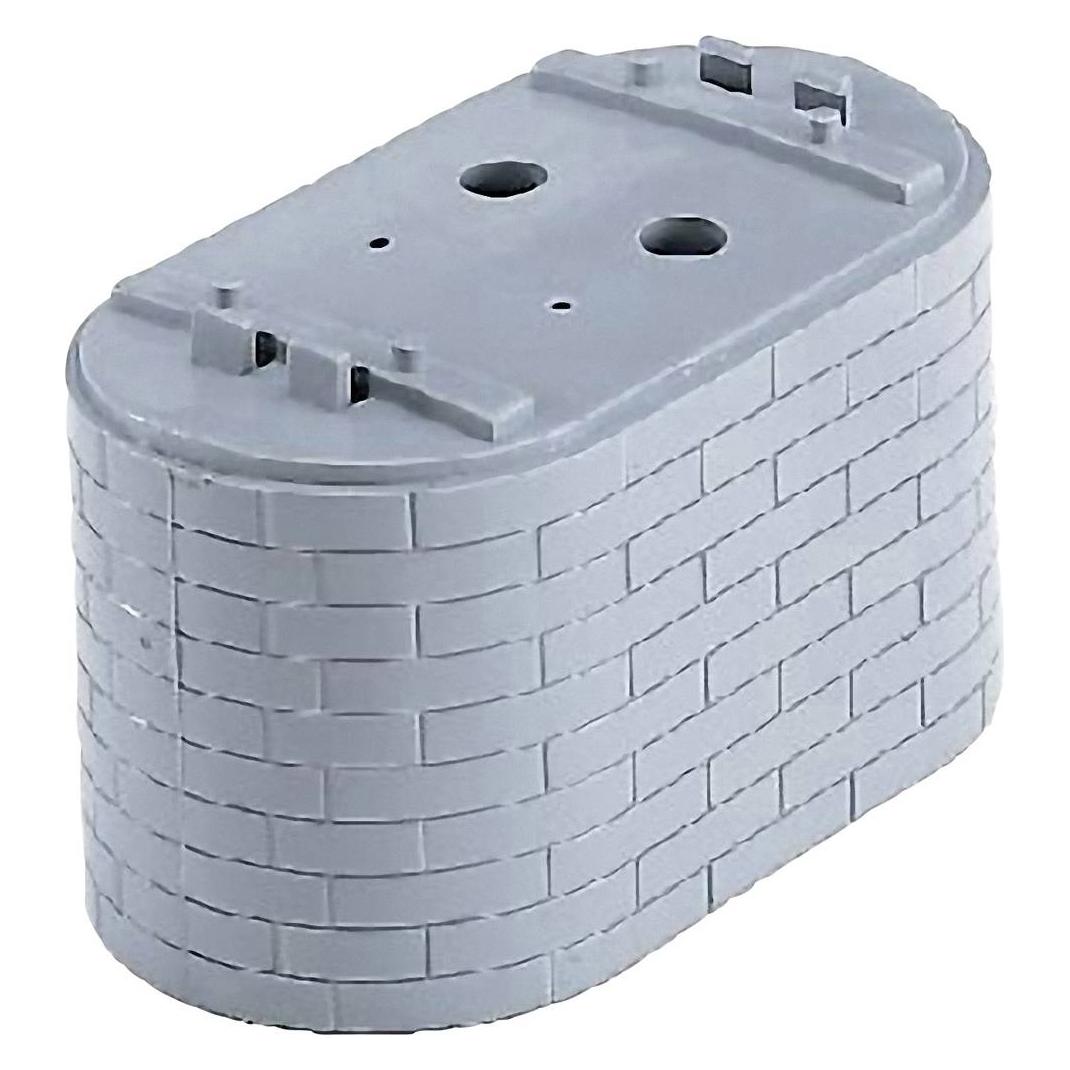
Jet-Line Beton 10 C PV-Sockel Stütze Panel Halter betongrau FlachdachmontageFlachdachaufständerung aus Beton für Solar Montage Sie suchen eine Möglichkeit Ihr Balkonsolar Set auf einer Garage oder einem Flachdach anzubringen, dann haben wir die Lösung für Ihr Problem. Mit dem Jet-Stone erhalten Sie eine Flachdachhalterung inkl69,95 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter


-
Was bringt die Vorsteuer?
Die Vorsteuer ist die Umsatzsteuer, die ein Unternehmen auf seine Einkäufe zahlt. Sie kann vom Unternehmen als Vorsteuer geltend gemacht werden, was bedeutet, dass sie von der Umsatzsteuerschuld abgezogen werden kann. Dadurch reduziert sich die tatsächlich zu zahlende Umsatzsteuer. Die Vorsteuer ist somit ein wichtiger Bestandteil des Umsatzsteuersystems, da sie Unternehmen dabei hilft, die Steuerlast auf ihre Umsätze zu minimieren und somit die Liquidität zu verbessern. Unternehmen können somit ihre Betriebskosten senken und wettbewerbsfähiger werden. **
-
Was ist das Vorsteuer?
Was ist das Vorsteuer? Die Vorsteuer ist die Umsatzsteuer, die ein Unternehmen für seine Einkäufe und Ausgaben zahlt. Diese Steuer kann das Unternehmen bei der Umsatzsteuervoranmeldung vom Finanzamt zurückerstattet bekommen. Die Vorsteuer wird also von der Umsatzsteuerschuld abgezogen und mindert somit die Steuerlast des Unternehmens. Es handelt sich also um eine Art Vorauszahlung auf die Umsatzsteuer, die das Unternehmen letztendlich an das Finanzamt abführt. Die Vorsteuer ist somit ein wichtiger Bestandteil der Umsatzsteuerabrechnung für Unternehmen. **
-
Wer bekommt die Vorsteuer?
Die Vorsteuer wird grundsätzlich von Unternehmen gezahlt, die steuerpflichtige Umsätze tätigen. Diese Unternehmen können die Vorsteuer, die sie beim Einkauf von Waren und Dienstleistungen gezahlt haben, von der Umsatzsteuer abziehen, die sie auf ihre eigenen Umsätze zahlen müssen. Auf diese Weise wird vermieden, dass Unternehmen die Umsatzsteuer auf ihren eigenen Umsätzen doppelt zahlen müssen. Letztendlich trägt der Endverbraucher die Umsatzsteuer, da sie in den Preisen der Produkte und Dienstleistungen enthalten ist. **
-
Wie buche ich Vorsteuer?
Um Vorsteuer zu buchen, musst du zunächst sicherstellen, dass du über eine gültige Umsatzsteuer-Identifikationsnummer verfügst. Anschließend musst du die Rechnungen oder Belege sammeln, auf denen die Vorsteuer ausgewiesen ist. Diese Beträge kannst du dann in deiner Buchhaltungssoftware oder deinem Buchhaltungssystem erfassen. Vergiss nicht, die Vorsteuer separat von anderen Steuern zu verbuchen, damit sie korrekt in deiner Umsatzsteuervoranmeldung berücksichtigt wird. Zum Schluss solltest du regelmäßig deine Buchhaltung überprüfen, um sicherzustellen, dass alle Vorsteuerbeträge korrekt erfasst wurden. **
Wann Vorsteuer ziehen Bilanzierer?
Bilanzierer ziehen die Vorsteuer in ihrer Bilanz in dem Zeitraum ab, in dem sie die Vorsteuer tatsächlich gezahlt haben. Dies bedeutet, dass die Vorsteuer in dem Voranmeldungszeitraum abgezogen wird, in dem die Rechnung beglichen wurde. Es ist wichtig, die Vorsteuer korrekt zu ziehen, um die Umsatzsteuerbelastung des Unternehmens zu reduzieren und die Liquidität zu verbessern. Eine genaue Buchführung und Dokumentation der gezahlten Vorsteuer ist daher unerlässlich. Es ist ratsam, sich bei steuerlichen Fragen an einen Steuerberater zu wenden, um sicherzustellen, dass die Vorsteuer korrekt behandelt wird. **
Wann wird Vorsteuer berechnet?
Vorsteuer wird berechnet, wenn ein Unternehmen Umsatzsteuerpflichtig ist und Waren oder Dienstleistungen einkauft, für die Umsatzsteuer anfällt. Die Vorsteuer ist die Umsatzsteuer, die ein Unternehmen auf seine Einkäufe zahlt und die es sich vom Finanzamt erstatten lassen kann. Die Vorsteuer wird in der Regel auf den Eingangsrechnungen ausgewiesen und kann in der Umsatzsteuervoranmeldung geltend gemacht werden. Unternehmen sollten sicherstellen, dass sie die Vorsteuer korrekt berechnen und dokumentieren, um mögliche Probleme bei einer Steuerprüfung zu vermeiden. **
Top-Angebote
Produkte zum Begriff Vorsteuer:
-
Die Ablösung des geltenden Umsatzsteuersystems mit Vorsteuer-Abzugsmöglichkeit durch ein Reverse-Charge-Modell, Taschenbuch von Dennis Schwalbach,Die Ablösung Des Geltenden Umsatzsteuersystems Mit Vorsteuer-abzugsmöglichkeit Durch Ein Reverse-charge-modell, Taschenbuch Von Dennis Schwalbach, Grin, 978-3-638-66475-2, Seitenanzahl: 3615,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bestimmung des Nutzungswertes unter Verwendung von Vorsteuer-Größen gemäß IAS 36, Taschenbuch von Oliver Wätjen, GRIN, 978-3-656-50767-3Bestimmung Des Nutzungswertes Unter Verwendung Von Vorsteuer-größen Gemäß Ias 36, Taschenbuch Von Oliver Wätjen, Grin, 978-3-656-50767-3, Seitenanzahl: 4827,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die drei Pfeiler des ZenDie drei Pfeiler des Zen , »Der Kapleau« ist für Generationen von Zen-Übenden im Westen zu dem Grundlagenwerk des Zen in Theorie und Praxis geworden. In elf Lektionen wird über die verschiedenen Aspekte von Lehre und Übung gesprochen - über die Meditation, den Atem, das Rezitieren von Sutren und die Sitzhaltung, so dass jede Facette des Zen-Weges deutlich wird. Zum ersten Mal sind hier die mündlich gegebenen Unterweisungen eines Zen-Meisters aufgezeichnet worden, deren schriftliche Fixierung man bis dahin stets abgelehnt hat. Die Protokolle von Einzelsitzungen des Meisters mit zehn Schülern geben einen intensiven und authentischen Einblick in das Procedere einer Zen-Schulung. , Öldeckel > Chiptuning & Motortuning , Erscheinungsjahr: 20100701, Produktform: Leinen, Kommentar: Kapleau, Philip, Redaktion: Kapleau, Philip, Übersetzung: D'Ortschy, Brigitte, Seitenzahl/Blattzahl: 480, Keyword: Atem; Buddhismus Buch; Buddhismus Bücher; Grundlagenwerk; Lehre und Übung; Meditation; Meditation Buch; Meditation Buddhismus; Meditation Zen; Meditation Übungen; Sachbuch Religion; Sitzhaltung; Spiritualität; Sutren; Unterweisungen; Zen Buddhismus; Zen Meister; Zen-Schulung; spirituelle Bücher, Fachschema: Buddhismus / Zen-Buddhismus~Zen~Anthologie / Belletristik~Buddhismus~Weltreligionen / Buddhismus~Meditation / Ratgeber, Lebenshilfe~Meditation, Fachkategorie: Anthologien (nicht Lyrik)~Buddhismus: Leben und Praxis~Körper und Geist: Meditation und Visualisierung~Ostasiatische und indische Philosophie~Religiöse und spirituelle Persönlichkeiten, Interesse Alter: Bezug zu Buddhismus und buddhistischen Gruppen, Imprint-Titels: O.W. Barth, Warengruppe: HC/Östliche Philosophie, Fachkategorie: Zen-Buddhismus, Thema: Orientieren, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Barth O.W., Verlag: Barth O.W., Verlag: O.W. Barth, Länge: 221, Breite: 141, Höhe: 45, Gewicht: 740, Produktform: Gebunden, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,42,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Einfuhrumsatzsteuer Vorsteuer?
Die Einfuhrumsatzsteuer ist eine Verbrauchssteuer, die auf Waren erhoben wird, die aus dem Ausland eingeführt werden. Im Gegensatz zur Vorsteuer, die Unternehmen auf ihre Einkäufe zahlen und später von der Umsatzsteuer abziehen können, ist die Einfuhrumsatzsteuer eine Endverbrauchersteuer. Sie wird vom Endverbraucher gezahlt und kann nicht als Vorsteuer geltend gemacht werden. Unternehmen können jedoch die Einfuhrumsatzsteuer als Betriebsausgabe verbuchen. Daher ist die Einfuhrumsatzsteuer nicht dasselbe wie die Vorsteuer. **
-
Was bedeutet Vorsteuer abziehen?
Was bedeutet Vorsteuer abziehen? Vorsteuer bezieht sich auf die Umsatzsteuer, die ein Unternehmen für Einkäufe von Waren und Dienstleistungen zahlt. Durch den Abzug der Vorsteuer können Unternehmen die bereits gezahlte Umsatzsteuer von der insgesamt geschuldeten Umsatzsteuer abziehen. Dies hilft Unternehmen, ihre Steuerlast zu reduzieren und die tatsächlichen Kosten für ihre Geschäftstätigkeiten zu senken. Der Vorsteuerabzug ist ein wichtiger Bestandteil des Umsatzsteuersystems und ermöglicht es Unternehmen, die Umsatzsteuer nur auf den tatsächlichen Mehrwert zu zahlen. **
-
Was bringt die Vorsteuer?
Die Vorsteuer ist die Umsatzsteuer, die ein Unternehmen auf seine Einkäufe zahlt. Sie kann vom Unternehmen als Vorsteuer geltend gemacht werden, was bedeutet, dass sie von der Umsatzsteuerschuld abgezogen werden kann. Dadurch reduziert sich die tatsächlich zu zahlende Umsatzsteuer. Die Vorsteuer ist somit ein wichtiger Bestandteil des Umsatzsteuersystems, da sie Unternehmen dabei hilft, die Steuerlast auf ihre Umsätze zu minimieren und somit die Liquidität zu verbessern. Unternehmen können somit ihre Betriebskosten senken und wettbewerbsfähiger werden. **
-
Was ist das Vorsteuer?
Was ist das Vorsteuer? Die Vorsteuer ist die Umsatzsteuer, die ein Unternehmen für seine Einkäufe und Ausgaben zahlt. Diese Steuer kann das Unternehmen bei der Umsatzsteuervoranmeldung vom Finanzamt zurückerstattet bekommen. Die Vorsteuer wird also von der Umsatzsteuerschuld abgezogen und mindert somit die Steuerlast des Unternehmens. Es handelt sich also um eine Art Vorauszahlung auf die Umsatzsteuer, die das Unternehmen letztendlich an das Finanzamt abführt. Die Vorsteuer ist somit ein wichtiger Bestandteil der Umsatzsteuerabrechnung für Unternehmen. **
Ähnliche Suchbegriffe für Vorsteuer
-
Architektur und Tragwerk, Fachbücher von Wolfgang WalochnikDas Buch behandelt den Tragwerksentwurf von Hochbauten. Es ist ein Arbeitsbuch für Architekten und Ingenieure sowie Studierende beider Fachrichtungen, in dem der Entwurfs- und Planungsprozess von ausgeführten Bauten dargestellt wird. Es werden Bauaufgaben der unterschiedlichsten Nutzungen mit ihren Tragkonstruktionen und den jeweiligen Randbedingungen erörtert und erläutert; aus den Lösungen werden allgemeingültige Prinzipien formuliert. Unter den zahlreichen deutschen und ausländischen Architekten, mit denen gemeinsam entworfen oder deren Entwurf konstruktiv umgesetzt wurde, finden sich viele bekannte Namen. Gleichzeitig wird ein Einblick in die Arbeitsweise des Ingenieurs Stefan Polónyi und seines Teams gegeben. Die 1. Auflage des Buches aus dem Jahr 2003 wurde für diesen Nachdruck um ein neues Vorwort von Stefan Polónyi sowie ein Geleitwort von Matthias Sauerbruch und Klaus Bollinger ergänzt.29,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Jet-Line Beton 10 C PV-Sockel Stütze Panel Halter betongrau FlachdachmontageFlachdachaufständerung aus Beton für Solar Montage Sie suchen eine Möglichkeit Ihr Balkonsolar Set auf einer Garage oder einem Flachdach anzubringen, dann haben wir die Lösung für Ihr Problem. Mit dem Jet-Stone erhalten Sie eine Flachdachhalterung inkl69,95 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
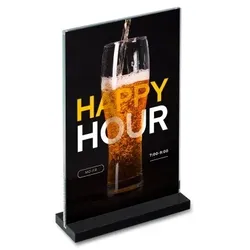
T-Ständer »Gerrydelos« A6, Acrylglas mit schwarzem SockelEdler T-Ständer-Tischaufsteller aus massivem Acrylglas für DIN A6 Ein edler T-Ständer, der als Tischaufsteller platzsparend auf Tischen oder Theken Platz findet, Ihre Werbeaussagen hochwertig präsentiert und trotzdem stabil steht? Hier ist er: der doppelseitige T-Ständer »Gerrydelos« für DIN A6 mit Sockel aus schwerem, schwarzem Acrylglas. Tischaufsteller in T-Ständer-Form zur Präsentation z.B. für Restaurants, Bars, Hotels Für Einleger in DIN A6 Hochformat (Postkartenformat) Schneller Austausch der Inlays durch einfaches Aufklappen des Acryldisplays Schwerer, breiter Sockel aus schwarzem Acrylglas – für einen stabilen Stand Display aus 5 mm starkem glasklarem Acrylglas – äußerst stabil, langlebig und UV-beständig T-Ständer für DIN A6 aus Acrylglas Der edle T-Ständer »Gerrydelos« besticht nicht nur durch sein schlichtes, hochwertiges Design und durch seine glänzenden Oberflächen sondern aufgrund des massiven, schwarzen Acrylsockels auch durch einen stabilen Stand. Somit ist er der ideale Tischaufsteller auf Gastronomietischen, Theken und am Point-of-Sale. Das Display des doppelseitigen T-Ständers aus glasklarem, 5 mm starkem Acrylglas ist für Einlagen im Format DIN A6 (Postkartenformat, 10,5 x 14,8 cm) gefertigt. Das vertikal ausgerichtete Acrylglas-Display bietet Platz für Speisekarten, Angebote oder Hinweise, die von beiden Seiten sichtbar sind, wobei auch zwei unterschiedliche Motive eingelegt werden können. Die glänzend polierte Oberfläche der beiden 5 mm starken Acrylglasscheiben lässt Ihre Einlagen dabei hochwertig und edel erscheinen. Die DIN A6-Inlays sind im Handumdrehen gewechselt. Dafür werden die beiden Acrylglasscheiben einfach auseinander gezogen, das Inlay ausgetauscht und die Scheiben wieder zusammengeklappt. Vier superstarke Neodym-Magnete halten die beiden Acrylglasscheiben sicher zusammen – und das ganze ohne jeglichen Kraftaufwand oder Einsatz von Werkzeug. Das Display des Tischaufstellers besticht durch seine Bruch- und Kratzfestigkeit und ist UV-beständig. Kein Verblassen oder Vergilben – auch über viele Jahre hinweg. T-Ständer A6 mit Sockel aus schwarzem Acrylglas für sicheren Stand Der schwere, breite Sockel aus vollständig schwarz durchgefärbtem Acrylglas verleiht diesem Tischaufsteller ein edles, hochwertiges Erscheinungsbild und sorgt für einen sicheren, stabilen Stand – ideal für Einsätze in der Gastronomie, auf Tischen in Gästebereich, auf Theken, Bars und am Point-of-Sale. Hinweis: Die weißen Schutzfolien auf der Acrylglasscheibe sind vor der Verwendung zu entfernen, damit der T-Ständer beidseitig genutzt werden kann.7,58 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
Wer bekommt die Vorsteuer?
Die Vorsteuer wird grundsätzlich von Unternehmen gezahlt, die steuerpflichtige Umsätze tätigen. Diese Unternehmen können die Vorsteuer, die sie beim Einkauf von Waren und Dienstleistungen gezahlt haben, von der Umsatzsteuer abziehen, die sie auf ihre eigenen Umsätze zahlen müssen. Auf diese Weise wird vermieden, dass Unternehmen die Umsatzsteuer auf ihren eigenen Umsätzen doppelt zahlen müssen. Letztendlich trägt der Endverbraucher die Umsatzsteuer, da sie in den Preisen der Produkte und Dienstleistungen enthalten ist. **
-
Wie buche ich Vorsteuer?
Um Vorsteuer zu buchen, musst du zunächst sicherstellen, dass du über eine gültige Umsatzsteuer-Identifikationsnummer verfügst. Anschließend musst du die Rechnungen oder Belege sammeln, auf denen die Vorsteuer ausgewiesen ist. Diese Beträge kannst du dann in deiner Buchhaltungssoftware oder deinem Buchhaltungssystem erfassen. Vergiss nicht, die Vorsteuer separat von anderen Steuern zu verbuchen, damit sie korrekt in deiner Umsatzsteuervoranmeldung berücksichtigt wird. Zum Schluss solltest du regelmäßig deine Buchhaltung überprüfen, um sicherzustellen, dass alle Vorsteuerbeträge korrekt erfasst wurden. **
-
Wann Vorsteuer ziehen Bilanzierer?
Bilanzierer ziehen die Vorsteuer in ihrer Bilanz in dem Zeitraum ab, in dem sie die Vorsteuer tatsächlich gezahlt haben. Dies bedeutet, dass die Vorsteuer in dem Voranmeldungszeitraum abgezogen wird, in dem die Rechnung beglichen wurde. Es ist wichtig, die Vorsteuer korrekt zu ziehen, um die Umsatzsteuerbelastung des Unternehmens zu reduzieren und die Liquidität zu verbessern. Eine genaue Buchführung und Dokumentation der gezahlten Vorsteuer ist daher unerlässlich. Es ist ratsam, sich bei steuerlichen Fragen an einen Steuerberater zu wenden, um sicherzustellen, dass die Vorsteuer korrekt behandelt wird. **
-
Wann wird Vorsteuer berechnet?
Vorsteuer wird berechnet, wenn ein Unternehmen Umsatzsteuerpflichtig ist und Waren oder Dienstleistungen einkauft, für die Umsatzsteuer anfällt. Die Vorsteuer ist die Umsatzsteuer, die ein Unternehmen auf seine Einkäufe zahlt und die es sich vom Finanzamt erstatten lassen kann. Die Vorsteuer wird in der Regel auf den Eingangsrechnungen ausgewiesen und kann in der Umsatzsteuervoranmeldung geltend gemacht werden. Unternehmen sollten sicherstellen, dass sie die Vorsteuer korrekt berechnen und dokumentieren, um mögliche Probleme bei einer Steuerprüfung zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.